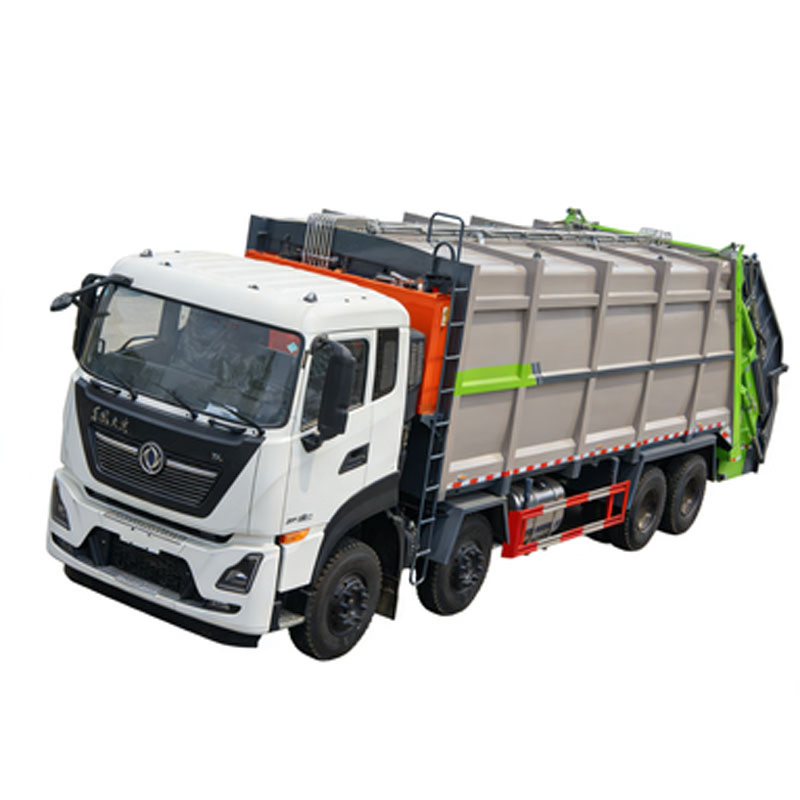
ตั้งตารางต้นทุนจากภาระงานของรถ
เมื่อค้นข้อมูลด้วยคำว่า รถ ขยะ อัด ท้าย ตัวเลขค่าจัดซื้อช่วยตั้งงบปีแรกได้ แต่การเปรียบเทียบตลอดอายุงานต้องมีข้อมูลเพิ่ม เริ่มจากทำตารางปีที่ศูนย์ถึงปีที่ห้า ใส่ค่าแชสซี ตัวถัง ชุดไฮดรอลิก อุปกรณ์เสริม และค่าจดทะเบียนในปีรับรถ จากนั้นแยกค่าใช้จ่ายของแต่ละปีตามการใช้งานจริง หากภาษีหรือค่าขนส่งรวมอยู่ในใบเสนอราคาแล้ว ให้ใช้ยอดเดียวกันตลอดตารางเพื่อกันการนับซ้ำ
คำนวณต้นทุนการถือครองโดยรวมค่าจัดซื้อ ค่าน้ำมัน ค่าบำรุงรักษาและซ่อม ค่ายาง และค่าใช้จ่ายช่วงรถหยุดงาน แล้วลบมูลค่าคงเหลือสุทธิปลายปีที่ห้า หากมีค่าประกันหรือค่าตรวจสภาพประจำปี ให้เพิ่มเป็นรายการแยกให้ครบเหมือนกันทุกคัน ส่วนค่าแรงทีมเก็บประจำจะรวมด้วยก็ได้เมื่อโจทย์คือเทียบต้นทุนบริการทั้งสาย โดยใช้ขอบเขตเดียวกันทุกทางเลือก
บันทึกระยะทาง ชั่วโมงเครื่องยนต์ ชั่วโมงที่ใช้ชุดอัด จำนวนเที่ยว และน้ำหนักขยะจริงจากใบชั่ง ระยะทางรวมอย่างเดียวอาจทำให้ประเมินรถที่จอดอัดขยะนานต่ำไป เมื่อต้องเทียบคันเดิมกับคันใหม่ ให้ดูทั้งต้นทุนต่อตันและจำนวนตันต่อกะ หากรถคันหนึ่งเก็บได้มากกว่าแต่ต้องอ้อมไปรอเททุกวัน เวลาที่เสียไปควรอยู่ในสมมติฐานของทั้งสองคัน
สัดส่วนค่าใช้จ่ายสำหรับลองทำงบประมาณ
ตารางนี้เป็นช่วงโดยประมาณสำหรับทดสอบสมมติฐานในแบบจำลอง คิดจากยอดค่าใช้จ่ายรวมก่อนหักมูลค่าคงเหลือ สัดส่วนตั้งต้นในคอลัมน์กลางรวมกันได้ 100% ส่วนคอลัมน์สุดท้ายใช้ลองปรับแต่ละรายการตามข้อมูลของหน่วยขนขยะท้องถิ่น โดยปรับยอดเงินก่อนแล้วคำนวณสัดส่วนใหม่ ตัวเลขชุดนี้เป็นสมมติฐานสำหรับวางงบและไม่มีฐานะเป็นสถิติตลาด
| รายการ | สัดส่วนตั้งต้น | ช่วงโดยประมาณสำหรับทดสอบ |
|---|---|---|
| จัดซื้อและเตรียมรถพร้อมใช้ | 55% | 45–65% |
| น้ำมัน | 23% | 15–30% |
| บำรุงรักษาและซ่อมรวมชุดไฮดรอลิก | 13% | 8–20% |
| ยางรวมค่าเปลี่ยน | 5% | 3–8% |
| ค่าใช้จ่ายช่วงรถหยุดงาน | 4% | 2–10% |
รถที่ใช้กะเดียวและวิ่งระยะสั้นอาจมีสัดส่วนยอดจัดซื้อสูงกว่า ส่วนรถที่วิ่งถึงจุดกำจัดไกลหรือทำหลายกะมักใช้น้ำมันมากขึ้น ลองทำสามกรณี ได้แก่ ภาระงานตามแผน ภาระงานสูงกว่าปกติ และช่วงที่ต้องหยุดซ่อมนาน แล้วดูว่าผลจัดอันดับเปลี่ยนหรือไม่ ค่าจัดซื้อที่ใช้ตั้งงบให้ระบุเป็นช่วงราคาโดยประมาณ และขอใบเสนอราคาจากผู้ขายเพื่อตรวจสอบยอดที่รวมอุปกรณ์และค่าจดทะเบียนแล้ว
เก็บข้อมูลน้ำมัน ไฮดรอลิก และยางให้แยกกัน
ใช้น้ำมันเป็นลิตรต่อกะสำหรับงานเก็บ และใช้ลิตรต่อระยะทางสำหรับเที่ยวขนที่วิ่งทางไกล หากเก็บข้อมูลแยกช่วงไม่ได้ ให้เริ่มจากยอดเติมกับน้ำหนักที่ขนจริงในแต่ละสัปดาห์ แล้วเทียบกับชั่วโมงเดินเครื่องและเวลารอเท อย่านำยอดลิตรที่วัดทั้งกะมาบวกกับยอดคำนวณการเดินชุดอัดซ้ำอีกครั้ง สภาพรถติด ทางชัน และการเดินเบารอคิวเป็นข้อมูลประกอบเมื่อวิเคราะห์ว่าทำไมสายที่ระยะทางพอกันจึงใช้เชื้อเพลิงต่างกัน
แยกค่าบำรุงระบบไฮดรอลิกตามรอบออกจากค่าซ่อมเมื่อเสีย งานตามรอบรวมวัสดุสิ้นเปลืองและแรงช่าง ส่วนงานแก้ไขให้จดต้นเหตุ ค่าอะไหล่ ค่าแรง และเวลาที่รอชิ้นส่วนตามใบงาน หากมีประกัน ให้บันทึกยอดที่หน่วยงานจ่ายจริงกับจำนวนวันที่เสียบริการแยกกัน เพราะงานที่อยู่ในประกันยังอาจต้องใช้รถทดแทน หลักเดียวกันใช้กับยาง ให้ลงจำนวนเส้น ขนาดยาง ตำแหน่งล้อ ระยะทางหรืออายุที่เปลี่ยน และค่าแรงติดตั้ง ถ้ายางสึกด้านเดียวบ่อย ให้ตรวจแนวล้อและน้ำหนักแยกเพลาก่อนขยายงบเปลี่ยนยาง
ลดเวลาหยุดงานและตีมูลค่ารถเมื่อครบห้าปี
ทุกครั้งที่รถเสีย ให้จดตั้งแต่เวลาที่รถออกจากสายจนถึงเวลาที่กลับมารับงานได้ แยกช่วงวินิจฉัย รออะไหล่ ซ่อม และทดสอบหลังซ่อม ต้นทุนที่ใส่ในตารางอาจเป็นค่าเช่ารถทดแทน ค่าใช้รถสำรองเพิ่มเติม หรือค่าล่วงเวลาสำหรับเก็บงานตกค้างตามค่าใช้จ่ายที่เกิดขึ้นจริง หากใช้ชั่วโมงบริการที่เสียไปประเมินผลกระทบ ให้รายงานแยกจากค่าใช้จ่ายจริงเพื่อกันการนับซ้ำกับค่าเช่ารถและค่าล่วงเวลา
จัดรอบตรวจให้ตรงกับวันที่ปริมาณขยะเบา เก็บรายการชิ้นส่วนที่เสียแล้วรถหยุดทันที และตกลงระยะเวลาจัดหากับผู้ขาย ฝึกคนขับให้แจ้งอาการตั้งแต่เริ่มเห็นน้ำมันซึม รอบอัดช้า หรือยางสึกผิดรูป หากรถต้องออกทุกวัน ให้ระบุเส้นทางที่รถสำรองรับแทนได้และกำหนดว่าใครตัดสินใจแบ่งงาน วิธีนี้ช่วยให้รู้ว่าการเตรียมอะไหล่หรือการจัดรถสำรองแบบใดคุ้มกับเวลาที่ลดลง
ปลายปีที่ห้า ให้ประเมินรถจากสภาพแชสซีและตัวถังแยกกัน ใช้เลขไมล์ ชั่วโมงชุดอัด ประวัติซ่อม สภาพการกัดกร่อน และความพร้อมของอะไหล่ประกอบการประเมิน เทียบกับรถลักษณะใกล้กันหรือขอประเมินจากผู้รับซื้อ เผื่อค่าเตรียมรถเพื่อจำหน่ายและค่าใช้จ่ายที่เกี่ยวข้องตามวิธีจำหน่ายของหน่วยงาน หากยังไม่มีข้อมูลเทียบ ให้คำนวณกรณีมูลค่าคงเหลือต่ำ กลาง และสูง เพื่อให้เห็นว่าข้อสรุปขึ้นกับเงินที่จะได้คืนมากเพียงใด